Kleines Unglück? Großer Schaden für die Umwelt!
Umweltschadenhaftpflicht für Unternehmen
Die Umweltschadenhaftpflicht: finanzielle Absicherung im Fall der Fälle – auch vermeintlich kleine Risiken können einen großen Schaden für die Umwelt verursachen
Autor Nikolas Botz – Geschäftsführer
Letztes Update: 15.09.2026

Warum jedes Unternehmen eine Umweltschadenhaftpflicht braucht
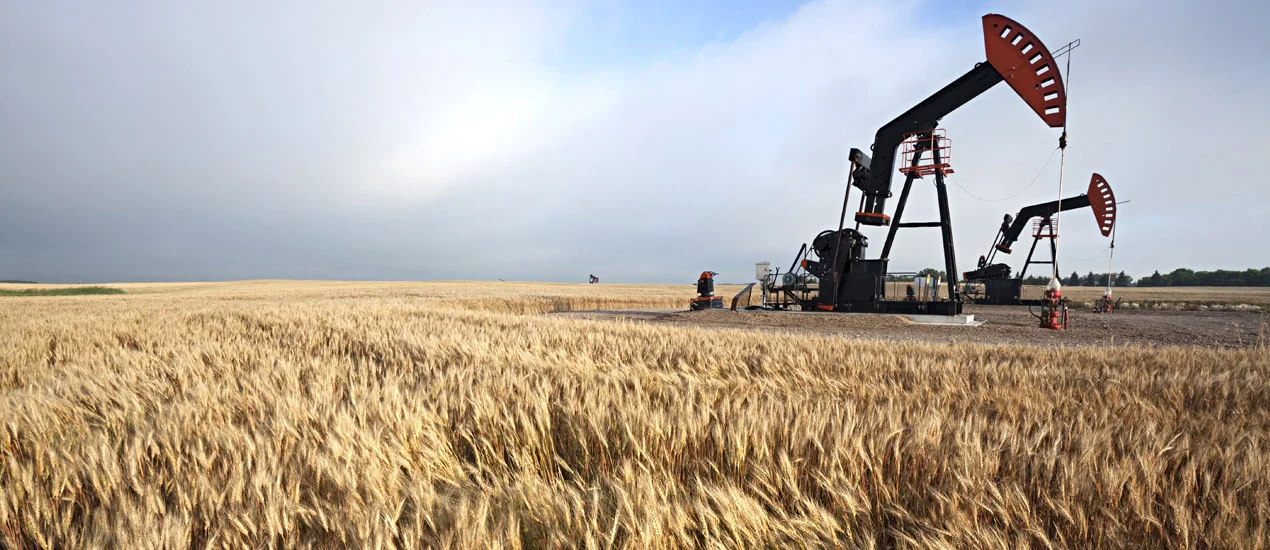
Nur weil Ihr Betrieb keine Ölbohrfirma ist, bedeutet dies nicht, dass von Ihrem Unternehmen keine Gefahr für die Umwelt ausgeht. Oftmals sind es schon die vermeintlich kleinen Risiken, die einen großen Schaden verursachen können.2. Lösungs- und Dichtmittel
Auch scheinbar harmlose Chemikalien können bei einem Störfall Umweltschäden verursachen.3. Behördliche Auflagen
Behörden können die Sanierung und Wiederherstellung der Biodiversität verlangen.4. Brände mit Umweltfolgen
Ein Brand kann durch Löschwasser oder freigesetzte Stoffe zusätzliche Umweltschäden verursachen.5. Kostengünstige Integration
Eine separate Umweltschadendeckung ist nicht immer nötig.Umweltschadenhaftpflicht für jede Branche
Der Baustein der Umweltschadenhaftpflichtversicherung lässt sich kostengünstig in Ihre Betriebshaftpflichtversicherung integrieren und bietet für den Fall der Fälle großen Versicherungsschutz.
Abgedeckt werden so privatrechtliche und öffentliche Ansprüche Dritter aufgrund von Schäden durch Umwelteinwirkungen, die von Ihrem Betrieb ausgehen. Potenzielle Gefahrenquellen sind Heizöl, Kraftstoffe und weitere umweltrelevante Stoffe wie z.B. Dicht- und Lösungsmittel oder Farben.

Ein Angebot der
VWA – Verband Wirtschaft & Arzt
Beratungs- & Dienstleistungsgesellschaft mbH
Kurzübersicht Umweltschadenhaftpflicht
- Als Baustein z.B. für die Betriebshaftpflichtversicherung
- Ein Muss für jeden Unternehmer, jede Firma und jeden Betrieb
- Schutz vor existenzvernichtenden Risiken
- Individuell an Ihren Bedarf anpassbar
Ihre Vorteile durch den VWA
- Große und unabhängige Auswahl an Versicherungsgesellschaften
- Persönlicher Ansprechpartner
- Individuelle Zusammenstellung des Versicherungsschutzes anhand Ihres Bedarfs
- Nur Versicherungsgesellschaften mit umfangreichen und hochwertigen Deckungskonzepten werden angeboten
- Sie erreichen ein Maximum an Versicherungsschutz zu Top-Konditionen
- Mehr Sicherheit. Weniger Kosten.
Welche Gefahrenquellen gibt es typischerweise?
Potenzielle Gefahrenquellen sind Heizöl, Kraftstoffe und weitere umweltrelevante Stoffe wie z.B. Dicht- und Lösungsmittel oder Farben.
Heizöl
Öltanks können bei Beschädigung Boden und Gewässer verunreinigen.
Kraftstoffe
Auslaufende Kraftstoffe stellen ein erhebliches Umweltrisiko dar.
Dicht- und Lösungsmittel
Auch chemische Hilfsstoffe können im Störfall Umweltschäden verursachen.
Farben
Farben und Lacke zählen ebenfalls zu den umweltrelevanten Stoffen.
Privatrechtliche Ansprüche
Geschädigte Dritte können privatrechtlich Schadensersatz geltend machen.
Öffentliche Ansprüche
Auch Behörden können Sanierungs- und Wiederherstellungsmaßnahmen verlangen.
Wer ist versichert
| Personengruppe | Hinweis |
|---|---|
| Gewerbetreibende | Können versichert werden |
| Freiberufler | Können versichert werden |
| Betriebsinhaber | Können versichert werden |
Was übernimmt die Umweltschadenhaftpflicht?
Ist Ihr Unternehmen ursächlich für den Schaden und besteht die Verpflichtung zum Schadensersatz, so leistet die Umweltschadenhaftpflichtversicherung Entschädigungszahlungen bis zur Höhe des entstandenen Schadens.
Kosten zum Ausgleich berechtigter Ansprüche
Berechtigte Ansprüche werden bis zur vereinbarten Deckungssumme reguliert.
Kosten zur Abwehr unberechtigter Ansprüche
Unberechtigte Forderungen werden abgewehrt.
Selbstbehalt beachten
Ist ein Selbstbehalt vereinbart, wird dieser in Abzug gebracht.
Was ist nicht versichert: Schäden, die Sie selbst erleiden (Eigenschaden), Schäden, die vorsätzlich herbeigeführt werden, sowie Schäden, die nicht dem versicherten Risiko zuzuordnen sind.
Schadenbeispiel Umweltschadenhaftpflicht
Ein Brand und seine Folgen
Auf dem Betriebsgrundstück des Getränkekistenherstellers hat sich ein Öltank entzündet und einen Großbrand ausgelöst. Ein direkt an das Grundstück angrenzender See wurde dadurch so stark verunreinigt, dass ein Großteil der ansässigen Tiere verstarb. Die Behörde verlangt nun die Sanierung und die Wiederherstellung der Biodiversität.
Individuelle Beratung statt pauschaler Standarddeckung
Welche Versicherungssumme und Einschlüsse zu Ihrem Betrieb passen, hängt von Branche und verwendeten Stoffen ab.
Das sagen unsere Kunden über unseren Haftpflichtschutz
Vertrauen, das zählt – persönliche Erfahrungen aus der Praxis.Umweltschadenhaftpflicht als Baustein der Betriebshaftpflicht
Der Baustein der Umweltschadenhaftpflichtversicherung lässt sich kostengünstig in Ihre Betriebshaftpflichtversicherung integrieren und bietet für den Fall der Fälle großen Versicherungsschutz.
Kostengünstige Integration
Als Baustein in die Betriebshaftpflicht integrierbar, statt als separater Vertrag.
Privat- und öffentlich-rechtliche Ansprüche
Abgedeckt werden sowohl private Schadensersatzforderungen als auch behördliche Auflagen.
Für jede Branche relevant
Nicht nur Ölbohrfirmen, auch scheinbar unauffällige Betriebe können Umweltrisiken bergen.
Welche weiteren Versicherungen sind empfehlenswert?
Je nach Branche und Tätigkeit können weitere Absicherungen sinnvoll sein.
| Versicherung | Ergänzt die Umweltschadenhaftpflicht durch |
|---|---|
| Produkthaftpflicht | Absicherung von Schäden durch fehlerhafte Produkte |
| Vermögensschadenhaftpflicht | Absicherung reiner Vermögensschäden aus Beratung |
| D&O-Versicherung | Absicherung von Geschäftsführern und Organen |
Merksatz: Besondere Risiken und Spezialfälle können über gesonderte Verträge und Deckungssummen berücksichtigt werden.
So hilft Ihre Umweltschadenhaftpflicht im Schadenfall
Ein Umweltschaden kann jeden Betrieb treffen. Wichtig ist, den Vorfall zeitnah zu melden. Ihre Umweltschadenhaftpflicht begleitet Sie durch den gesamten Schadenfall.1. Schaden melden
Sobald ein Umweltschaden bekannt wird:- Versicherer und ggf. Behörden zeitnah informieren
- Schadenhergang dokumentieren
2. Prüfung des Anspruchs
Der Versicherer prüft Grund und Höhe:- Klärung, ob Ihr Unternehmen ursächlich ist
- Abgleich mit der vereinbarten Deckungssumme
3. Abwehr unberechtigter Ansprüche
Ist der Anspruch nicht berechtigt:- Rechtliche Vertretung, notfalls vor Gericht
- Übernahme der Verfahrenskosten
4. Regulierung berechtigter Ansprüche
Ist der Anspruch berechtigt:- Entschädigungszahlung bis zur Deckungssumme
- Abzug eines vereinbarten Selbstbehalts
5. Nachbereitung
Nach Abschluss des Falls:- Überprüfung interner Sicherheitsvorkehrungen
- Dokumentation für künftige Fälle
Worauf Sie bei der Umweltschadenhaftpflicht achten sollten
Kleines Unglück, großer Schaden für die Umwelt – diese Punkte helfen bei der richtigen Auswahl.
Gefahrenquellen identifizieren
Prüfen Sie, welche umweltrelevanten Stoffe in Ihrem Betrieb vorhanden sind.
Deckungssumme prüfen
Wählen Sie eine Summe, die zum Schadenpotenzial Ihrer Branche passt.
Integration in Betriebshaftpflicht
Prüfen Sie, ob eine Integration als Baustein für Sie sinnvoll ist.
Behördliche Auflagen einkalkulieren
Berücksichtigen Sie mögliche Sanierungs- und Wiederherstellungskosten.
Ausschlüsse kennen
Eigenschäden und vorsätzlich herbeigeführte Schäden sind grundsätzlich nicht versichert.
Selbstbehalt abwägen
Ein höherer Selbstbehalt kann den Beitrag senken, sollte aber tragbar bleiben.
Kurzübersicht Umweltschadenhaftpflicht
Als Baustein z.B. für die Betriebshaftpflichtversicherung. Ein Muss für jeden Unternehmer, jede Firma und jeden Betrieb. Schutz vor existenzvernichtenden Risiken, individuell an Ihren Bedarf anpassbar.
Welche Deckungssumme ist sinnvoll?
Die passende Summe hängt von Branche, verwendeten Stoffen und Standort ab.
| Faktor | Frage für die Beratung |
|---|---|
| Verwendete Stoffe | Welche umweltrelevanten Stoffe lagern oder verwenden Sie? |
| Standort | Grenzen sensible Bereiche wie Gewässer an Ihr Betriebsgelände? |
| Bestehende Betriebshaftpflicht | Soll die Umweltschadenhaftpflicht als Baustein integriert werden? |
| Selbstbehalt | Welcher Selbstbehalt ist für Ihr Unternehmen tragbar? |
Mehr Sicherheit für Ihr Unternehmen
Die Umweltschadenhaftpflicht des VWA verbindet eine große, unabhängige Auswahl mit persönlicher Beratung.
Große, unabhängige Auswahl
Große und unabhängige Auswahl an Versicherungsgesellschaften.Persönlicher Ansprechpartner
Ein fester Ansprechpartner begleitet Sie bei allen Fragen.Individuelle Zusammenstellung
Individuelle Zusammenstellung des Versicherungsschutzes anhand Ihres Bedarfs.Hochwertige Deckungskonzepte
Nur Versicherungsgesellschaften mit umfangreichen und hochwertigen Deckungskonzepten werden angeboten.Top-Konditionen
Sie erreichen ein Maximum an Versicherungsschutz zu Top-Konditionen.Versicherungsumfang der Umweltschadenhaftpflicht
Wer ist versichert
Es können versichert werden:
- Gewerbetreibende
- Freiberufler
- Betriebsinhaber
Was ist versichert
Je nach Umfang des Vertrages ist die gesetzliche Haftpflicht, die aus den Tätigkeiten, Eigenschaften und Rechtsverhältnissen Ihres Betriebes entstehen kann, versichert. Ist Ihr Unternehmen ursächlich für den Schaden und besteht die Verpflichtung zum Schadensersatz, so leistet die Umweltschadenhaftpflichtversicherung Entschädigungszahlungen bis zur Höhe des entstandenen Schadens. Obergrenze ist die vereinbarte Deckungssumme. Besondere Risiken und Spezialfälle können über gesonderte Verträge und Deckungssummen berücksichtigt werden.
Was ist nicht versichert
- Schäden, die Sie selbst erleiden (Eigenschaden)
- Schäden, die vorsätzlich herbeigeführt werden
- Schäden, die nicht dem versicherten Risiko zuzuordnen sind
Was wird gezahlt
- Kosten zum Ausgleich berechtigter Ansprüche
- Kosten zur Abwehr unberechtigter Ansprüche
Ist ein Selbstbehalt vereinbart, so wird dieser in Abzug gebracht.
Welche weiteren Versicherungen sind empfehlenswert
FAQ zur Umweltschadenhaftpflicht
Jetzt unverbindliches Angebot anfordern
Umweltschadenhaftpflicht passend zu Ihrem Betrieb auswählen – mit persönlicher Beratung durch die VWA.